
দিন দিন মোবাইল ফাইন্যান্সিয়াল সার্ভিস (এমএফএস) জনপ্রিয় হয়ে উঠছে। আর এ সুযোগকে কাজে লাগিয়ে অপরাধী চক্র সন্দেহজনক লেনদেন, অনলাইন জুয়া ও প্রতারণামূলক ওটিপি পাঠিয়ে অর্থ হাতিয়ে নেওয়াসহ বিভিন্ন অপরাধ করছে। তাই সিম নিবন্ধন ও এমএফএসের অপব্যবহার ঠেকাতে নতুন করে কঠোর নিয়ম চালু করছে সরকার।
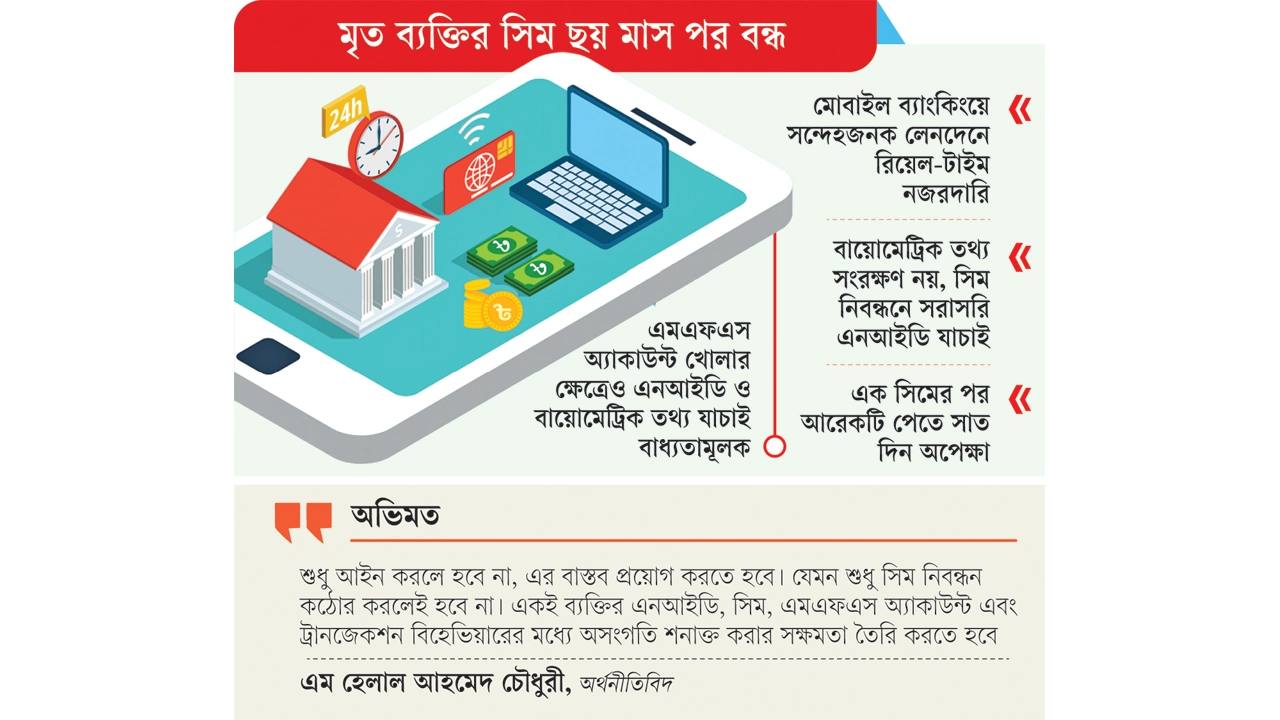
নতুন ব্যবস্থায় সিম নিবন্ধনের সময় গ্রাহকের ফিঙ্গারপ্রিন্ট ও ফেসিয়াল বায়োমেট্রিক তথ্য সংরক্ষণ না করে কেন্দ্রীয় প্ল্যাটফর্মের মাধ্যমে সরাসরি জাতীয় পরিচয়পত্রের (এনআইডি) তথ্য যাচাই করা হবে। একই সঙ্গে এমএফএস অ্যাকাউন্ট খোলার ক্ষেত্রেও এনআইডি ও বায়োমেট্রিক তথ্য যাচাই বাধ্যতামূলক করার উদ্যোগ নেওয়া হয়েছে।
এ ছাড়া একটি সিম নিবন্ধনের পর একই এনআইডিতে নতুন সিম নিতে হলে অন্তত সাত দিনের ব্যবধান থাকতে হবে। আর দুটির বেশি সিম নিবন্ধনের ক্ষেত্রে কেন্দ্রীয় বায়োমেট্রিক ভেরিফিকেশন মনিটরিং প্ল্যাটফর্ম (সিবিভিএমপি) এবং পুলিশের ক্রাইম ডাটা ম্যানেজমেন্ট সিস্টেমের (সিডিএমএস) মাধ্যমে অতিরিক্ত যাচাই করা হবে।
অন্যদিকে, কোনো গ্রাহকের মৃত্যুর তথ্য সরকারি ডাটাবেজে যুক্ত হওয়ার পর তার নামে নিবন্ধিত সিম ছয় মাস পর স্বয়ংক্রিয়ভাবে ডি-রেজিস্টার করার ব্যবস্থা করা হবে। এ ছাড়া এমএফএসের সন্দেহজনক লেনদেন শনাক্তে রিয়েল-টাইম ট্রানজেকশন মনিটরিং, কৃত্রিম বুদ্ধিমত্তা (এআই) ও মেশিন লার্নিং (এমএল) ভিত্তিক অ্যানালিটিক্স ব্যবহারের সিদ্ধান্ত নেওয়া
সম্প্রতি মোবাইল সিম নিবন্ধন ব্যবস্থার দুর্বলতা এবং এমএফএসের অপব্যবহারের কারণ উদঘাটন ও করণীয় নির্ধারণে গঠিত কমিটির সুপারিশের ভিত্তিতে স্বরাষ্ট্র মন্ত্রণালয়ের সভাকক্ষে অনুষ্ঠিত এক সভায় এসব সিদ্ধান্ত নেওয়া হয়। সংশ্লিষ্ট সূত্রে এসব তথ্য জানা গেছে।
বায়োমেট্রিক তথ্য সংরক্ষণ করা যাবে না
সূত্র জানায়, সভার সিদ্ধান্ত অনুযায়ী, নতুন ব্যবস্থায় সিম নিবন্ধনের সময় গ্রাহকের ফিঙ্গারপ্রিন্ট ও ফেসিয়াল বায়োমেট্রিক তথ্য মোবাইল অপারেটরদের কাছে অস্থায়ীভাবেও সংরক্ষণ করা যাবে না। মোবাইল অপারেটররা সরাসরি সিবিভিএমপির মাধ্যমে এনআইডির তথ্য যাচাই করে নিবন্ধন সম্পন্ন করবে। সিম নিবন্ধনে ব্যবহৃত সব বৈধ এনআইডি ডাটাবেজের সঙ্গে সিবিভিএমপির ইন্টিগ্রেশন ও কোরিলেশন নিশ্চিত করা হবে। বিটিআরসি, নির্বাচন কমিশন, স্থানীয় সরকার বিভাগ ও মোবাইল অপারেটরদের সঙ্গে সমন্বয় করে এ কার্যক্রম বাস্তবায়ন করতে বলা হয়েছে।
এক সিমের পর আরেকটি পেতে সাত দিন অপেক্ষা
সূত্র জানায়, একটি বৈধ এনআইডির বিপরীতে সব মোবাইল অপারেটর মিলিয়ে সর্বোচ্চ পাঁচটি সিম নিবন্ধন নিতে পারবেন। একই এনআইডিতে দ্বিতীয় সিম নিতে হলে আগের নিবন্ধনের পর অন্তত সাত দিন অপেক্ষা করতে হবে। আর দুটির বেশি সিম নিবন্ধনের ক্ষেত্রে সিবিভিএমপি ও সিডিএমএসের ইন্টিগ্রেশনের মাধ্যমে অতিরিক্ত যাচাই করা হবে। এ ছাড়া বিটিআরসির তত্ত্বাবধানে মোবাইল নেটওয়ার্ক অপারেটরদের মাধ্যমে সিম নবায়ন প্রক্রিয়া ও নিবন্ধিত সিমের নিয়মিত কেওয়াইসি যাচাই করার সিদ্ধান্ত হয়েছে।
মৃত ব্যক্তির সিম ছয় মাস পর বন্ধ
সভার সিদ্ধান্ত অনুযায়ী, মৃত ব্যক্তির নামে নিবন্ধিত সিম ব্যবহার করে অপরাধ সংঘটনের সুযোগ বন্ধ করতে সিবিভিএমপির সঙ্গে বিডিআরআইএসের কোরিলেশন করা হবে। মৃত্যুসনদ ডিজিটালাইজ করে মৃত্যুর তথ্য কেন্দ্রীয় ডাটাবেজে যুক্ত করার উদ্যোগ নেওয়া হবে। মৃত্যুর ছয় মাস পর সংশ্লিষ্ট ব্যক্তির নামে নিবন্ধিত সিম স্বয়ংক্রিয়ভাবে ডি-রেজিস্টার করার ব্যবস্থা করা হবে। এ কার্যক্রম বাস্তবায়নে বিটিআরসি, নির্বাচন কমিশন, স্থানীয় সরকার বিভাগ, বিডিআরআইএস, সিভিআরভিএস প্রকল্প ও সব মোবাইল অপারেটরকে যুক্ত করতে বলা হয়েছে।
ভুয়া সিম শনাক্তে কেন্দ্রীয় প্ল্যাটফর্ম
ভুয়া সিম শনাক্ত, অভিযোগ গ্রহণ এবং যাচাই শেষে ডি-রেজিস্ট্রেশনের জন্য একটি সমন্বিত কেন্দ্রীয় প্ল্যাটফর্ম গড়ে তোলা হবে। আইন প্রয়োগকারী, গোয়েন্দা ও তদন্তকারী সংস্থাগুলো এ প্ল্যাটফর্ম ব্যবহার করতে পারবে। এ ছাড়া বিটিআরসির উদ্ভাবিত এনইআইআর সিটিজেন প্লাটফর্ম দ্রুত বাস্তবায়নের সিদ্ধান্ত হয়েছে। প্রি-অ্যাকটিভেটেড সিম, ভুয়া সিম, ভুয়া করপোরেট সিম ও আইএমইআই ক্লোনিং প্রতিরোধে নিয়মিত অভিযান পরিচালনার সিদ্ধান্ত হয়েছে।
করপোরেট সিমেও প্রকৃত ব্যবহারকারীর তথ্য
সভার সিদ্ধান্ত অনুযায়ী, করপোরেট সিম ব্যবস্থাপনায় একটি সুস্পষ্ট ও মানসম্মত গাইডলাইন প্রণয়ন করা হবে। প্রতিষ্ঠানের বৈধতা, ট্রেড লাইসেন্স, প্রকৃত ব্যবহারকারী এবং করপোরেট সিমের সংখ্যা যাচাই করে অনুমোদন দেওয়ার ব্যবস্থা থাকবে। প্রত্যেক করপোরেট সিমের বিপরীতে প্রকৃত ব্যবহারকারীর নাম, ঠিকানা ও এনআইডি নম্বর ডাটাবেজে সংরক্ষণের বিধান গাইডলাইনে অন্তর্ভুক্ত করা হবে।
এমএফএস অ্যাকাউন্টও বাধ্যতামূলক যাচাই
সিম নিবন্ধনের মতো এমএফএস অ্যাকাউন্ট খোলার ক্ষেত্রেও পরিচয় যাচাই ব্যবস্থা কঠোর করা হচ্ছে। সিবিভিএমপি ব্যবহার করে এনআইডি ও বায়োমেট্রিক তথ্য যাচাইয়ের ভিত্তিতে বাংলাদেশ ব্যাংকের মাধ্যমে এমএফএস অ্যাকাউন্ট খোলার ব্যবস্থা বাধ্যতামূলক করার সিদ্ধান্ত হয়েছে। এ ছাড়া সাবস্ক্রাইবার ডাটা ভেরিফিকেশন প্ল্যাটফর্ম (এসডিভিপি) দ্রুত বাস্তবায়ন করে এমএফএস ব্যবহারকারীদের এনআইডি ও মোবাইল নম্বর যাচাই করা হবে। ইতোমধ্যে নিবন্ধিত অ্যাকাউন্টগুলোও যাচাই করে ভুয়া ও অবৈধ ব্যবহারকারী শনাক্ত করার উদ্যোগ নেওয়া হবে বলেও সভায় সিদ্ধান্ত হয়।
সন্দেহজনক লেনদেনে রিয়েল-টাইম নজরদারি
এমএফএসের মাধ্যমে প্রতারণা, অর্থ পাচার, অনলাইন জুয়া ও অন্যান্য অপরাধ ঠেকাতে রিয়েল-টাইম ট্রানজেকশন মনিটরিংয়ের ব্যবস্থা গড়ে তোলা হবে। এআই ও এমএলভিত্তিক অ্যানালিটিক্স ব্যবহার করে ফ্রড প্যাটার্ন, মানি লন্ডারিংয়ের প্রবণতা এবং অস্বাভাবিক লেনদেন স্বয়ংক্রিয়ভাবে শনাক্ত করার সক্ষমতা অর্জনের উদ্যোগ নেওয়া হচ্ছে। একাধিক অ্যাকাউন্ট, লেয়ারিং ও মার্চেন্ট অ্যাকাউন্টের মাধ্যমে অবৈধ আর্থিক কর্মকাণ্ড প্রতিরোধে বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিটের (বিএফআইইউ) নেতৃত্বে আইনশৃঙ্খলা রক্ষাকারী, গোয়েন্দা ও তদন্তকারী সংস্থার সমন্বয়ে একটি টাস্কফোর্স গঠনেরও সিদ্ধান্ত হয়েছে।
লেনদেনের স্থানও জানতে চায় সরকার
সভায় সন্দেহজনক লেনদেনের ক্ষেত্রে লেনদেনটি কার মাধ্যমে এবং কোন স্থান থেকে সম্পন্ন হয়েছে, সেসব তথ্য যাচাইয়ের ব্যবস্থা রাখার ওপর গুরুত্ব দেওয়া হয়। এ জন্য লেনদেন-সংক্রান্ত অ্যাপগুলোতে প্রয়োজনীয় ফিচার যুক্ত করে দ্রুত হালনাগাদ করার জন্য বাংলাদেশ ব্যাংককে উদ্যোগ নিতে বলা হয়েছে। প্রতিটি গ্রাহকের লেনদেনের সময় রিয়েল-টাইম অবস্থান-সংক্রান্ত তথ্য পাওয়ার বিষয়েও প্রস্তাব দেওয়া হয়েছে।
এ ক্ষেত্রে অ্যাপে জিও-লোকেশন চালু রাখা বাধ্যতামূলক করা অথবা এর বিকল্প কোনো ব্যবস্থা গ্রহণের কথা বলা হয়েছে। এমএফএস এজেন্টরা যাতে শুধু তাদের নির্ধারিত এলাকায় ব্যবসা পরিচালনা করেন, সে জন্য জিও-ফেন্সিং ব্যবস্থা চালুর সিদ্ধান্ত হয়েছে। এজেন্ট পর্যায়ের লেনদেনে গ্রাহকের এনআইডি ও ছবিসহ তথ্য অ্যাপ্লিকেশনের মাধ্যমে লেজার ব্যবস্থাপনায় রাখার জন্য এমএফএস প্রতিষ্ঠানগুলোকে নির্দেশনা দেওয়ার কথাও বলা হয়েছে।
ওটিপি ব্যবহারে জোর
সব এমএফএস লেনদেনে এসএমসের মাধ্যমে ওটিপি ব্যবহারের বিষয়টি নিশ্চিত করতে বলা হয়েছে। এটি বাস্তবায়নে বাংলাদেশ ব্যাংককে এমএফএস প্রোভাইডারদের নির্দেশনা দেওয়ার কথা বলা হয়। পাশাপাশি এমএফএস গ্রাহক ও এজেন্টদের ই-কেওয়াইসি যাচাই নিয়মিত করার সিদ্ধান্ত হয়েছে। তথ্য হালনাগাদ, নির্দিষ্ট সময় পরপর কেওয়াইসি যাচাই এবং কেন্দ্রীয়ভাবে তদারকি ব্যবস্থা জোরদার করা হবে বলে সভায় সিদ্ধান্ত হয়।
এসব বিষয়ে গবেষণা সংস্থা চেঞ্জ
ইনিশিয়েটিভের রিসার্চ ফেলো ও অর্থনীতিবিদ এম হেলাল আহমেদ খান কালবেলাকে বলেন, মোবাইল ফাইন্যান্সিয়াল সার্ভিসের অপব্যবহার রোধে পদক্ষেপ গ্রহণকে ইতিবাচক বলে মনে করি। তবে শুধু আইন করলে হবে না, এর বাস্তব প্রয়োগ করতে হবে। যেমন শুধু সিম নিবন্ধন কঠোর করলেই হবে না। একই ব্যক্তির এনআইডি, সিম, এমএফএস অ্যাকাউন্ট এবং ট্রানজেকশন বিহেভিয়ারের মধ্যে অসংগতি শনাক্ত করার সক্ষমতা তৈরি করতে হবে। এ ক্ষেত্রে স্বল্পমেয়াদে কিছু ভোগান্তি ও কমপ্লায়েন্স কস্ট বাড়লেও দীর্ঘমেয়াদে এই সংস্কারগুলো সফলভাবে বাস্তবায়িত হলে এসব জালিয়াতি বন্ধ হতে পারে। তবে এর সাফল্য নির্ভর করবে বাস্তবায়নের ধরন, তথ্যের নির্ভুলতা, আন্তঃপ্রতিষ্ঠান তথ্য আদান-প্রদান এবং যথাযথ আইন প্রয়োগের ওপর।
ফিনটেক ও ডিজিটাল ব্যাংকিং বিশেষজ্ঞ ইঞ্জিনিয়ার মো. ফিরোজ কবীর বলেন, ‘সিম ও মোবাইল ফাইন্যান্সিয়াল সার্ভিসের অপব্যবহার রোধে এনআইডি যাচাই, বায়োমেট্রিক অথেনটিকেশন, সন্দেহজনক লেনদেনে রিয়েল-টাইম মনিটরিংসহ সাম্প্রতিক উদ্যোগগুলো অবশ্যই ইতিবাচক। তবে আমার মতে, আমরা যদি শুধু একেকটি সমস্যার জন্য আলাদা আলাদা নিয়ন্ত্রণ ব্যবস্থা তৈরি করি, তা হলে দীর্ঘমেয়াদে একটি আরও সমন্বিত ও কার্যকর সমাধানের প্রয়োজন হবে।’
তিনি বলেন, ‘আমি মনে করি, বাংলাদেশে দ্রুত ‘ওয়ান পারসন, ওয়ান কার্ড’ ধারণাটি বাস্তবায়নের উদ্যোগ নেওয়া উচিত। অর্থাৎ, একজন নাগরিকের জন্য একটি ইউনিফাইড, নিরাপদ ডিজিটাল আইডেনটিটি/ফিন্যান্সিয়াল আইডেনটিটি— যার সঙ্গে তার এনআইডি, মোবাইল নম্বর, সিম ওনারশিপ, এমএফএস অ্যাকাউন্ট এবং প্রয়োজনীয় ব্যাংকিং ও ডিজিটাল ফাইন্যান্সিয়াল সার্ভিসগুলো একটি নির্ভরযোগ্য পরিচয় কাঠামোর মাধ্যমে সংযুক্ত থাকবে।’
‘এ ধরনের একটি ব্যবস্থা বাস্তবায়ন করা গেলে একজন ব্যক্তির নামে কতগুলো সিম রয়েছে, কোন নম্বরটি তার মালিকানাধীন, কোন এমএফএস বা ব্যাংক অ্যাকাউন্ট তার পরিচয়ের সঙ্গে যুক্ত এবং কোথায় অস্বাভাবিক লেনদেন হচ্ছে— এসব তথ্য আলাদা আলাদা সিস্টেমে বিচ্ছিন্নভাবে না রেখে একটি শক্তিশালী ডিজিটাল আইডেনটিটি ফ্রেমওয়ার্কের মাধ্যমে যাচাই করা সম্ভব হবে।’
ফিরোজ কবীর বলেন, ‘এখানে মূল বিষয় হবে ‘ওয়ান পারসন, ওয়ান ভেরিফায়েড আইডেনটিটি’— একাধিক সিম বা অ্যাকাউন্ট থাকা নিজে সমস্যা নয়; বরং প্রত্যেকটি সিম ও আর্থিক অ্যাকাউন্ট যেন একজন প্রকৃত, যাচাইকৃত ব্যক্তির সঙ্গে নির্ভুলভাবে লিংকড থাকে, সেটিই গুরুত্বপূর্ণ। এতে বেনামি বা ভুয়া পরিচয়ে সিম ও এমএফএস অ্যাকাউন্ট ব্যবহারের সুযোগ অনেক কমে আসবে এবং প্রতারণা, অর্থ পাচার ও অন্যান্য আর্থিক অপরাধ শনাক্ত করাও সহজ হবে। তবে এ কাঠামো বাস্তবায়নের ক্ষেত্রে ব্যক্তিগত তথ্যের নিরাপত্তা ও প্রাইভেসি অত্যন্ত গুরুত্বপূর্ণ। সব প্রতিষ্ঠানের কাছে নাগরিকের সম্পূর্ণ তথ্য উন্মুক্ত না করে কনসেন্ট-বেজড, পারপাস-স্পেসিফিক এবং সিকিউর ডাটা-শেয়ারিং আর্কিটেকচার তৈরি করতে হবে। প্রয়োজন অনুযায়ী, সংশ্লিষ্ট প্রতিষ্ঠান শুধু প্রয়োজনীয় তথ্যের ভেরিফিকেশন পাবে— পুরো ব্যক্তিগত ডাটা নয়।’
একই সঙ্গে এআই-বেজড রিয়েল-টাইম ট্রানজেকশন মনিটরিং এবং রিস্ক স্ক্রলিং যুক্ত করা যেতে পারে। কোনো ব্যক্তির সিম, এমএফএস অ্যাকাউন্ট বা ফিন্যান্সিয়াল ট্রানজেকশন পেটার্নে অস্বাভাবিকতা দেখা দিলে সিস্টেম তাৎক্ষণিকভাবে রিস্ক সিগন্যাল তৈরি করবে এবং প্রয়োজন অনুযায়ী, সংশ্লিষ্ট প্রতিষ্ঠানকে সতর্ক করবে। এতে অপরাধ সংঘটিত হওয়ার পর ব্যবস্থা নেওয়ার পরিবর্তে প্রোঅ্যাক্টিভ ফ্রড প্রিভেনশন সম্ভব হবে।’
তিনি আরও বলেন, ‘আমাদের লক্ষ্য হওয়া উচিত শুধু সিম সংখ্যা নিয়ন্ত্রণ করা নয়; বরং একটি ট্রাস্টেড ডিজিটাল আইডেনটিটি ইকোসিস্টেম তৈরি করা। যেখানে একজন নাগরিকের পরিচয় একবারই নির্ভরযোগ্যভাবে যাচাই হবে এবং সেই ভেরিফায়েড আইডেনটিটির ভিত্তিতেই তিনি সিম, এমএফএস, ব্যাংকিং ও অন্যান্য ডিজিটাল সেবা গ্রহণ করবেন। বাংলাদেশ যেহেতু দ্রুত ক্যাশলেস ও ডিজিটাল ইকোনমির দিকে এগোচ্ছে, তাই এখনই ভবিষ্যৎমুখী এ অবকাঠামোর দিকে এগোনোর সময়। আমার বিশ্বাস, ‘ওয়ান পারসন, ওয়ান কার্ড’ প্লাস ‘ওয়ান ভেরিফায়েড ডিজিটাল আইডেনটিটি’ প্লাস ‘রিয়েল-টাইম এআই-বেজড মনিটরিং’— এই তিনটির সমন্বিত কাঠামো বাস্তবায়ন করা গেলে সিম ও মোবাইল ফিন্যান্সিয়াল সার্ভিসের অপব্যবহার অনেক বেশি কার্যকরভাবে নিয়ন্ত্রণ করা সম্ভব হবে এবং একই সঙ্গে গ্রাহকের জন্য একটি নিরাপদ, সহজ ও ট্রাস্টেড ডিজিটাল ফিন্যান্সিয়াল ইকোসিস্টেম তৈরি হবে।’
এমএম/এসজাবা