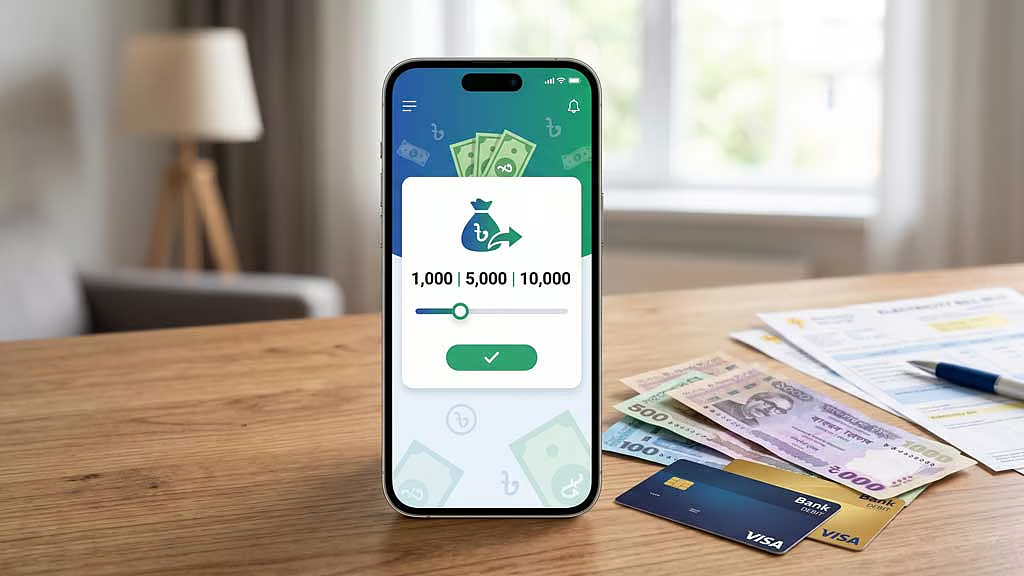

ব্যাংকিং অ্যাপের মাধ্যমে জরুরি সেবার বিল বা ফি পরিশোধের ক্ষেত্রে টাকার সংকট হলে সর্বোচ্চ ১০ হাজার টাকা তাৎক্ষণিক ঋণ নিতে পারবেন গ্রাহক।
এই ঋণের জন্য কোনো সুদ দিতে হবে না। তবে ঋণের পরিমাণ ও মেয়াদ অনুযায়ী মাশুল দিতে হবে।
‘ই-পেমেন্ট ক্রেডিট’ নামে এই ঋণ সুবিধা চালুর জন্য নীতিমালা চূড়ান্ত করেছে বাংলাদেশ ব্যাংক।
কেন্দ্রীয় ব্যাংক বলছে, ডিজিটাল লেনদেন উৎসাহিত করা এবং গ্রাহকের সাময়িক টাকার সংকট মেটাতে নেওয়া হচ্ছে এ উদ্যোগ।
রোববার বাংলাদেশ ব্যাংকের এক সার্কুলারে বলা হয়েছে, এ সুবিধার আওতায় বিভিন্ন পরিষেবার বিল পরিশোধ, মোবাইল ফোনের টাকা রিচার্জ করা, শিক্ষা ফি দেওয়া, চিকিৎসা ব্যয় মেটানো, সঞ্চয়ের কিস্তি ও বীমার প্রিমিয়াম পরিশোধ, ভ্রমণ খরচ, কর ও সরকারি সেবার ফি পরিশোধের ক্ষেত্রে গ্রাহক ঋণ নিতে পারবেন।
তবে এই ঋণের অর্থ নগদে তোলা যাবে না, সরাসরি বিল বা ফি পরিশোধে ব্যবহার করতে হবে।
একজন গ্রাহক সেবার বিলের বিপরীতে ৫০ থেকে ১০ হাজার টাকা পর্যন্ত ঋণ নিতে পারবেন। ঋণ পরিশোধে সর্বোচ্চ ৩০ দিন সময় পাওয়া যাবে।
ব্যাংক অ্যাপের মাধ্যমে তাৎক্ষণিকভাবে এই ঋণের জন্য আবেদন করা যাবে। তবে ঋণের অর্থ গ্রাহকের ব্যক্তিগত হিসাব বা ডিজিটাল ওয়ালেটে জমা হবে না।
ডিজিটাল লেনদেনের মাধ্যমে সরাসরি নির্ধারিত সেবাদাতা বা বিল গ্রহণকারী প্রতিষ্ঠানের কাছে অর্থ পরিশোধ করতে হবে।
ঋণের মেয়াদ হবে ৭ দিন, ১৫ দিন কিংবা ৩০ দিন। ঋণের পরিমাণ ও মেয়াদ অনুযায়ী বাংলাদেশ ব্যাংক সর্বোচ্চ মাশুল নির্ধারণ করে দেবে।
ঋণের পরিমাণ ৭, ১৫ ও ৩০ দিনের সর্বোচ্চ মাশুল
৫০ থেকে ২৫০ টাকা ৩, ৪ ও ৬ টাকা
২৫১ থেকে ৫০০ টাকা ৫, ৮ ও ১৫ টাকা
৫০১ থেকে ১০০০ টাকা ৭, ১২ ও ২০ টাকা
১০০১ থেকে ২০০০ টাকা ১০, ২০ ও ৩০ টাকা
২০০১ থেকে ৩০০০ টাকা ১৫, ৩০ ও ৫০ টাকা
৩০০১ থেকে ৫০০০ ২০, ৪০ ও ৭০ টাকা
৫০০১ থেকে ৭০০০ টাকা ২৫, ৫০ ও ৯০ টাকা
৭০০১ টাকা থেকে ১০০০০ টাকা ৩৫, ৭০ ও ১৩০ টাকা
ঋণের আবেদন করার ক্ষেত্রে গ্রাহককে ডিজিটাল পদ্ধতিতে সম্মতি দিতে হবে। গ্রাহকের নিবন্ধিত মোবাইল ফোন নম্বর ব্যবহার করে তার পরিচয় যাচাই করা হবে।
ব্যাংকগুলো নিজেদের নীতিমালার ভিত্তিতে গ্রাহকের ঋণ পাওয়ার যোগ্যতা যাচাই করতে পারবে এবং ঝুঁকির ভিত্তিতে ঋণের সীমা নির্ধারণ করতে পারবে।
ব্যাংকগুলো ছয় মাস পরীক্ষামূলক এই কার্যক্রম চালাবে। এরপর নিয়মিত পূর্ণাঙ্গ কার্যক্রম শুরু হবে।